

BOOK SEARCH


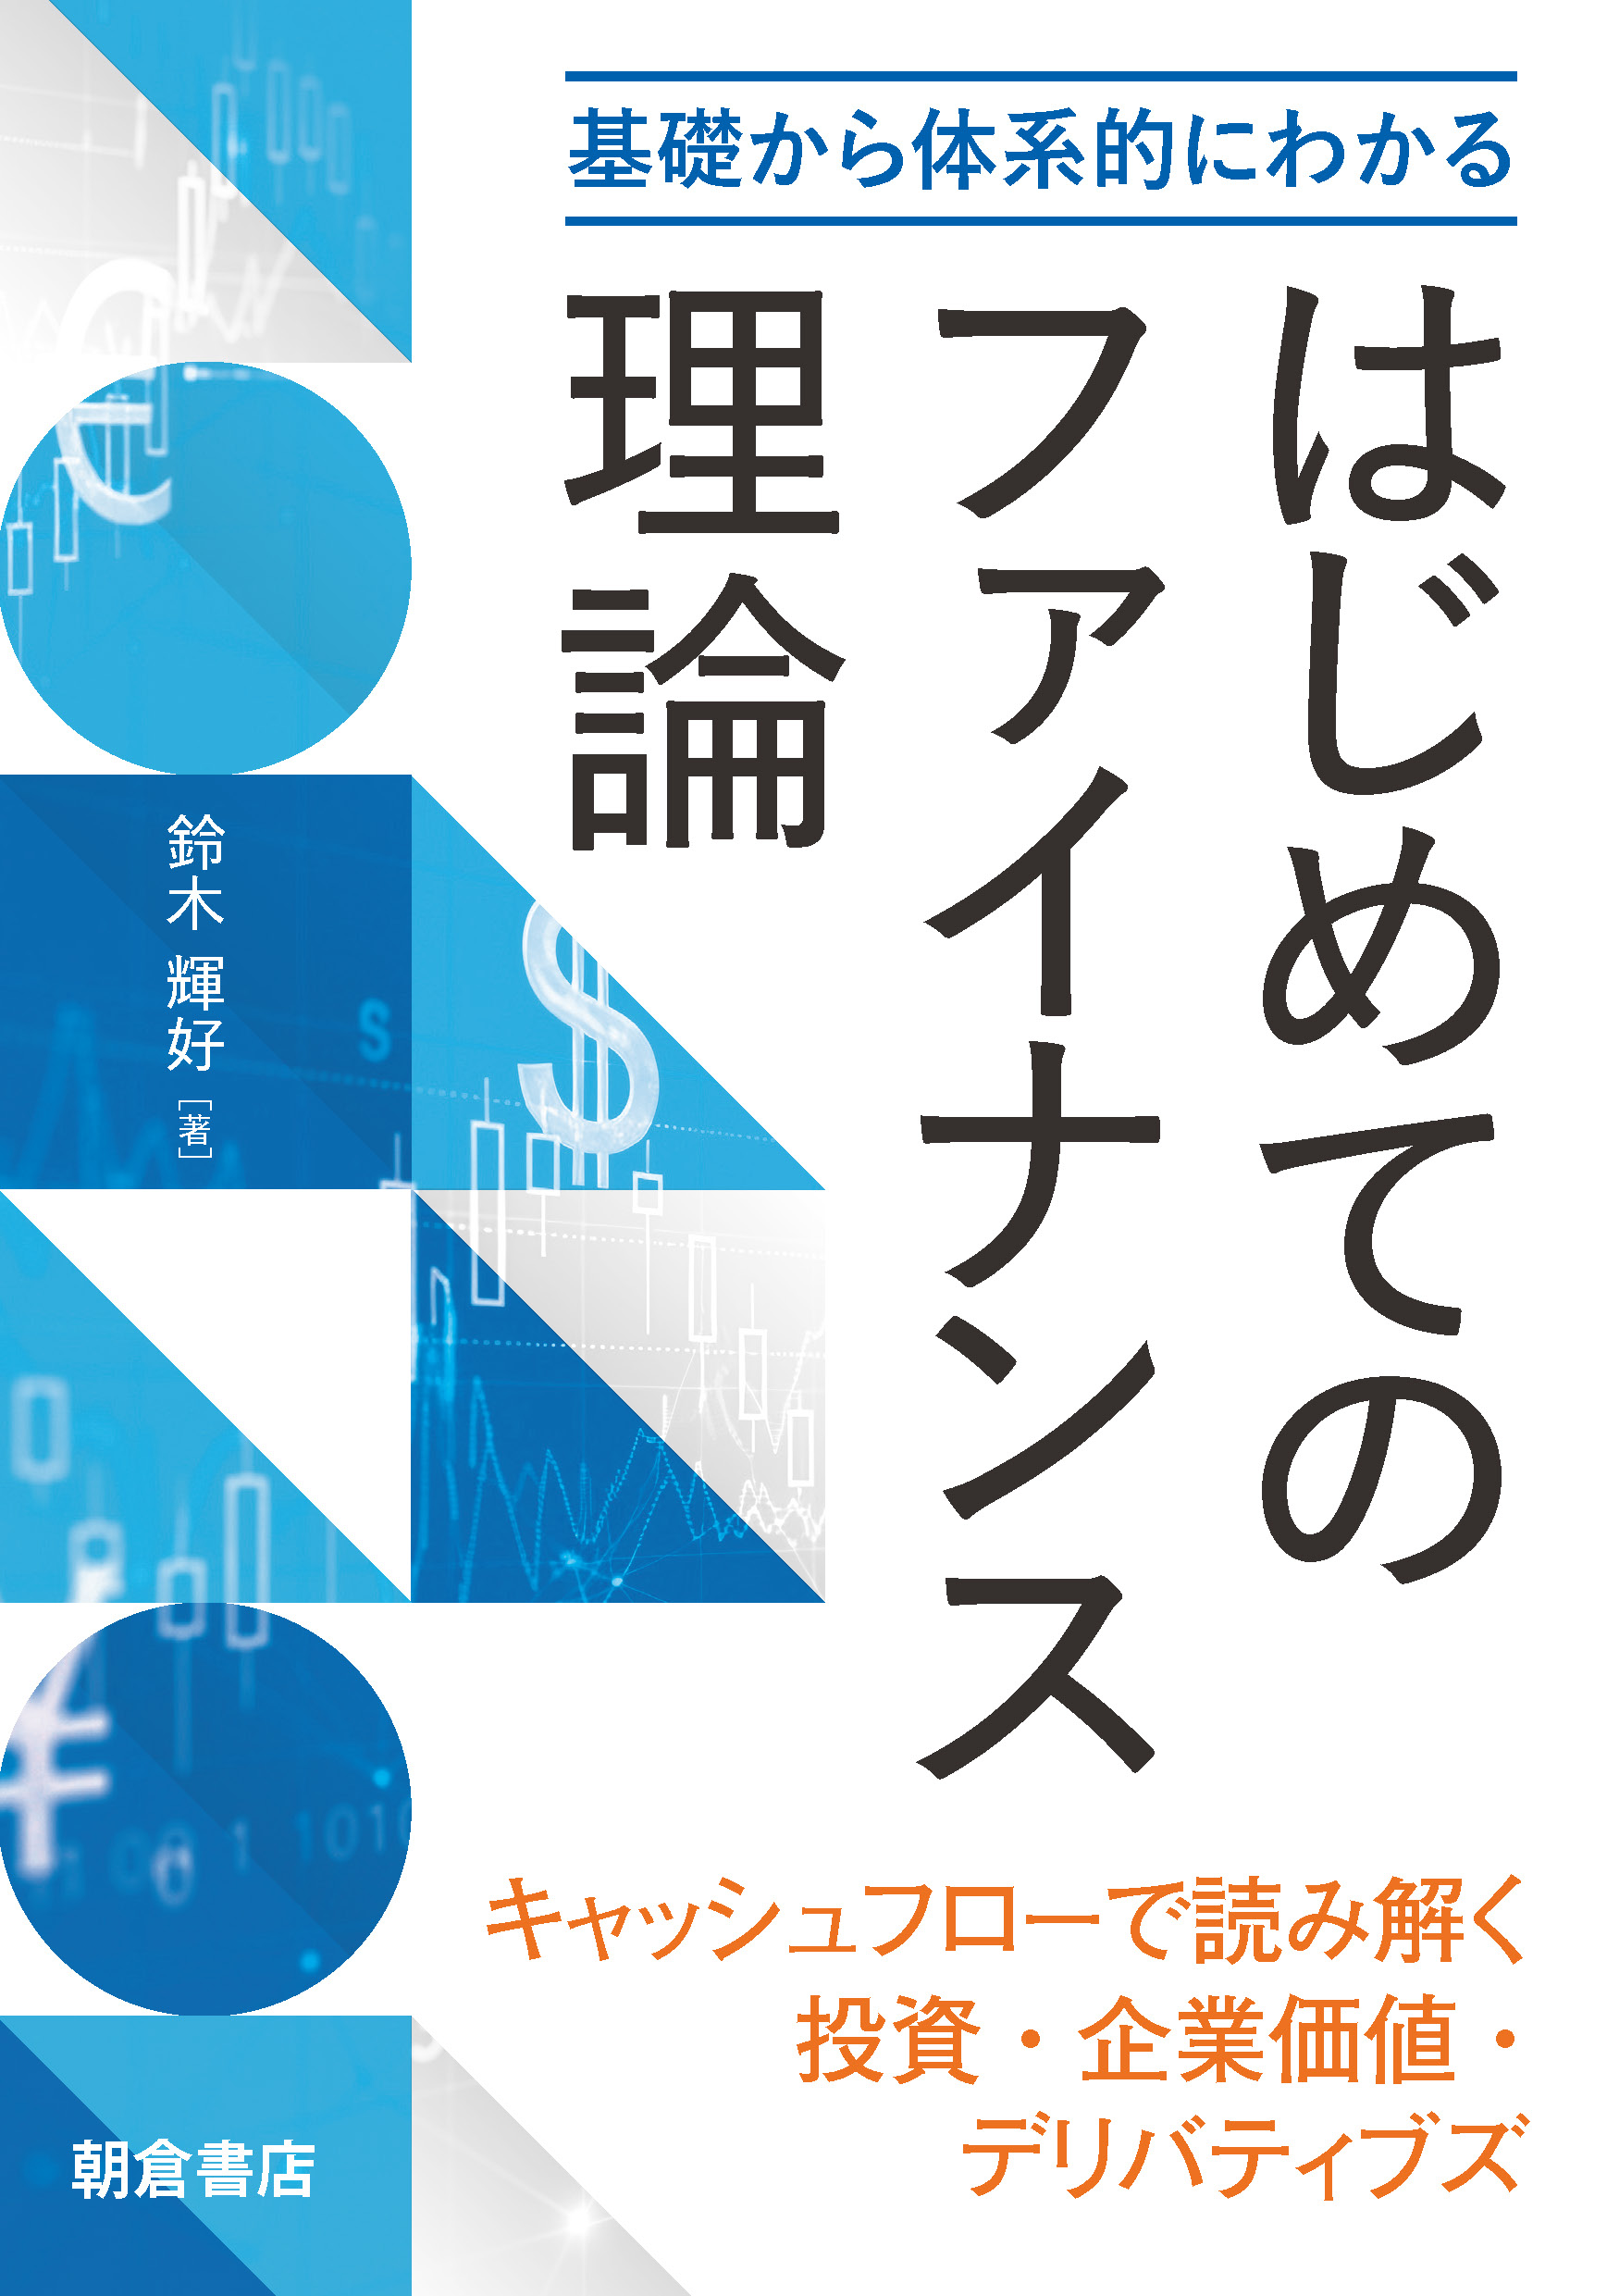
基礎から体系的にわかる はじめてのファイナンス理論 ―キャッシュフローで読み解く投資・企業価値・デリバティブズ―
鈴木 輝好(著)


内容紹介
古典的理論から行動ファイナンスまで,現代の金融を知る上で重要な理論を平易な表現と豊富な図で解説.[内容]金融市場/貨幣の時間価値/コーポレートファイナンス/現代ポートフォリオ理論/先渡・先物・スワップ契約/オプション理論/行動ファイナンス理論/付録(平均値・期待値・分散・共分散/略解)
編集部から
目次
1.金 融 市 場
1. 1 金融市場の根源的機能:3 つの基本機能
1. 1. 1 「時間」の交換:ライフサイクルと投資機会の不一致
1. 1. 2 「リスク」の交換:不確実性の適切な帰属
1. 1. 3 「情報」の集約:価格によるシグナリング
1. 2 金融システムの構造的分析:直接金融と間接金融の役割分担
1. 2. 1 間接金融の経済学:非対称性情報の緩和
1. 2. 2 直接金融の透明性とガバナンス:市場規律の力と限界
1. 2. 3 間接金融と直接金融の補完関係
1. 3 なぜ「理論」という抽象が必要なのか
1. 4 本書の学習ロードマップ
2.貨幣の時間価値
2. 1 キャッシュフローおよび権利
2. 1. 1 確定的キャッシュフロー
2. 1. 2 不確実なキャッシュフロー
2. 2 割引債価格と利回り
2. 2. 1 単利と表示方法
2. 2. 2 複利と転化回数
2. 2. 3 利回り曲線とフォワードレート
2. 2. 4 割 引 関 数
2. 3 割引現在価値と利付債
2. 3. 1 理論価格と市場価格
2. 3. 2 キャッシュフローの分解
2. 3. 3 利付債の理論価格
2. 3. 4 最終利回り
2. 3. 5 デュレーション:債券価格の金利感応度
2. 4 割引関数(金利期間構造)の推定
2. 5 投資の評価
2. 5. 1 内部収益率法
2. 5. 2 正味現在価値法
2. 6 リスク
2. 6. 1 効用関数と期待効用
2. 6. 2 リスクのあるキャッシュフローとリスクプレミアム
2. 6. 3 社債の利回りとクレジットスプレッド
3.コーポレート・ファイナンス
3. 1 企業の投資意思決定
3. 1. 1 市場の規律とリスクに関する合意
3. 1. 2 事業の正味現在価値とハードルレート
3. 1. 3 資金調達コスト
3. 2 資金調達の理論
3. 2. 1 モディリアーニ・ミラーの定理
3. 2. 2 証券の価値と財務レバレッジ
3. 2. 3 配当政策と自社株買い
3. 2. 4 資本構成に関するさまざまな学説
4.現代ポートフォリオ理論
4. 1 ポートフォリオ選択
4. 1. 1 リスクとリターン
4. 1. 2 ポートフォリオ効果(2 銘柄の例)
4. 1. 3 実行可能ポートフォリオ(3 銘柄の例)
4. 1. 4 最小分散ポートフォリオと有効フロンティア
4. 1. 5 無リスク資産の導入
4. 2 ポートフォリオ選択における共分散の分析
4. 2. 1 最小分散ポートフォリオの導出
4. 2. 2 接点ポートフォリオの性質
4. 3 資本資産評価モデル
4. 3. 1 CAPM の仮定と市場の均衡
4. 3. 2 リスクの市場価格と市場ポートフォリオ
4. 3. 3 ベータ:個別証券のリスク
4. 3. 4 効率的市場仮説
4. 4 ファクターモデル
4. 4. 1 市場モデル
4. 4. 2 インデックス運用
5. 先渡し・先物・スワップ契約
5. 1 静的ヘッジと動的ヘッジ
5. 2 現 物 取 引
5. 2. 1 株式現物ロング
5. 2. 2 株式現物ショート
5. 2. 3 債券現物ロング(預金)
5. 2. 4 債券現物ショート(借入れ)
5. 2. 5 債券現物ショート(借入れ)+ 株式現物ロング
5. 2. 6 債券現物ロング(預金)+ 株式現物ショート
5. 3 先 渡 取 引
5. 3. 1 裁定取引と代行の原理
5. 3. 2 先 渡 取 引
5. 3. 3 株式先渡ロングポジション
5. 3. 4 株式先渡ショートポジション
5. 4 先 物 取 引
5. 4. 1 取引所取引
5. 4. 2 先 物 市 場
5. 4. 3 証拠金とマージンコール
5. 4. 4 先物理論価格
5. 4. 5 コンビニエンスイールド
5. 5 為 替 取 引
5. 5. 1 スポット取引と両替
5. 5. 2 為替予約(為替先渡取引)と為替先物市場
5. 5. 3 為替取引のキャッシュフローと金利平価
5. 6 スワップ取引
5. 6. 1 金利スワップ市場
5. 6. 2 短期金融市場
5. 6. 3 LIBOR スワップ
5. 6. 4 フォワード LIBOR の推定(ブートストラップ法)
5. 6. 5 LIBOR 不正操作事件と TONA, TORF の導入
5. 6. 6 中央清算機関(CCP)
5. 6. 7 通貨スワップ
5. 6. 8 クーポンスワップ
5. 6. 9 クレジットデフォルトスワップ
6. オプション理論
6. 1 オプション取引
6. 1. 1 オプション市場
6. 1. 2 ヨーロピアンオプションのペイオフ
6. 1. 3 プットコールパリティ
6. 1. 4 プロテクティブプット
6. 2 二項モデルによるヨーロピアンオプションの価格付け
6. 2. 1 複製ポートフォリオとオプション価格(1 期間二項モデル)
6. 2. 2 静的ヘッジ(1 期間二項モデル)
6. 2. 3 多期間二項モデルへの拡張
6. 2. 4 デルタヘッジ
6. 2. 5 リスク中立化法
6. 2. 6 リスクの市場価格
6. 2. 7 アメリカンオプションの評価
6. 2. 8 アメリカンコールの早期行使
6. 2. 9 CRR モデル
6. 3 オプション価格評価の主要モデル
7. 行動ファイナンス理論
7. 1 合理的経済人から,現実の人間への回帰
7. 2 標準理論と行動ファイナンス
7. 3 限定合理性:人間はなぜ完全最適化できないのか
7. 3. 1 ハーバート・サイモンの限定合理性
7. 3. 2 ヒューリスティクスという近道
7. 4 プロスペクト理論:損得の感じ方は対称ではない
7. 4. 1 参照点依存性
7. 4. 2 損 失 回 避
7. 4. 3 感応度逓減と処分効果
7. 5 投資家の心理的バイアス
7. 5. 1 代表性バイアス
7. 5. 2 利用可能性バイアス
7. 5. 3 アンカリング
7. 5. 4 オーバーコンフィデンス
7. 5. 5 確証バイアス
7. 5. 6 メンタル・アカウンティング
7. 6 群集行動と市場のダイナミクス
7. 6. 1 他人の行動を情報として読む
7. 6. 2 情報カスケードと価格の自己強化
7. 7 裁定の限界:なぜ価格の歪みはすぐに修正されないのか
7. 7. 1 ノイズトレーダー・リスク
7. 7. 2 空売り制約
7. 7. 3 資金制約と解約リスク
7. 8 行動コーポレート・ファイナンス:経営者もまた人間である
7. 8. 1 ヒュブリス仮説と M&A
7. 8. 2 サンクコストと撤退の遅れ
7. 8. 3 マーケット・タイミング仮説と資金調達
7. 9 まとめ:理論と心理の補完関係
付録 A.平均値,期待値,分散,共分散
A. 1 確率関数と密度関数
A. 2 期待値(平均値)
A. 3 分散,共分散,相関係数
付録 B.問と章末問題(Q)の略解
あとがき
索 引
執筆者紹介